মাস শেষে হাত খালি? তবু যেভাবে জমানো সম্ভব
মাসের বেতন কীভাবে ফুরিয়ে যায়, তা টেরই পান না রাশেদুল ইসলাম (ছদ্মনাম)। বাজার, ঘরভাড়া, ছেলেমেয়ের লেখাপড়া আর যাতায়াতে প্রতি মাসে ৭০ হাজার টাকার বেশি বেরিয়ে যায় তার। অথচ আয় সে হারে বাড়েনি। জমানো তো দূরের কথা, সংসার চালাতে পুরোনো সঞ্চয়ে হাত পড়ছে।
অতিরিক্ত কাজ করেও মাস শেষে হাত খালিই থাকে। হঠাৎ অসুখবিসুখ বা জরুরি প্রয়োজন এলে কী হবে, সেই দুশ্চিন্তাও পিছু ছাড়ে না। নিত্যপণ্য, ভাড়া, চিকিৎসা ও শিক্ষার খরচ বাড়ায় এখন বহু পরিবারেরই একই অবস্থা; মাসের শুরুর বাজেট মাঝপথেই এলোমেলো হয়ে যায়। বিপদের সময় হাতে টাকা না থাকলে ধার বা ঋণই ভরসা হয়ে দাঁড়ায়।
তাহলে আয়ের বড় অংশ খরচেই চলে গেলে সঞ্চয় হবে কীভাবে? শুধু খরচ কাটছাঁট করলেই হবে না। দরকার আয়-ব্যয়ের নিয়মিত হিসাব, খরচের অগ্রাধিকার ঠিক করা, ছোট লক্ষ্য নিয়ে জমানো শুরু করা এবং জরুরি তহবিল গড়ে তোলা।
প্রথম ধাপ হলো টাকা কোথায় যাচ্ছে তা জানা। এক মাসের সব খরচ লিখে রাখুন। ভাড়া, বাজার, যাতায়াত, বিদ্যুৎ-গ্যাস, চিকিৎসা ও পড়াশোনার মতো অপরিহার্য খরচ আলাদা করুন; বাইরে খাওয়া, অনলাইন কেনাকাটা ও বিনোদনের মতো কমানো সম্ভব এমন খরচ আলাদা তালিকায় রাখুন। দিনে ৫০ টাকার অপ্রয়োজনীয় খরচ বাঁচাতে পারলে মাসে প্রায় ১ হাজার ৫০০ এবং বছরে ১৮ হাজার টাকা হাতে থাকে। খাতা, ফোনের নোট কিংবা স্প্রেডশিট—যেটাতে সুবিধা, সেটাতেই হিসাব রাখা যায়।
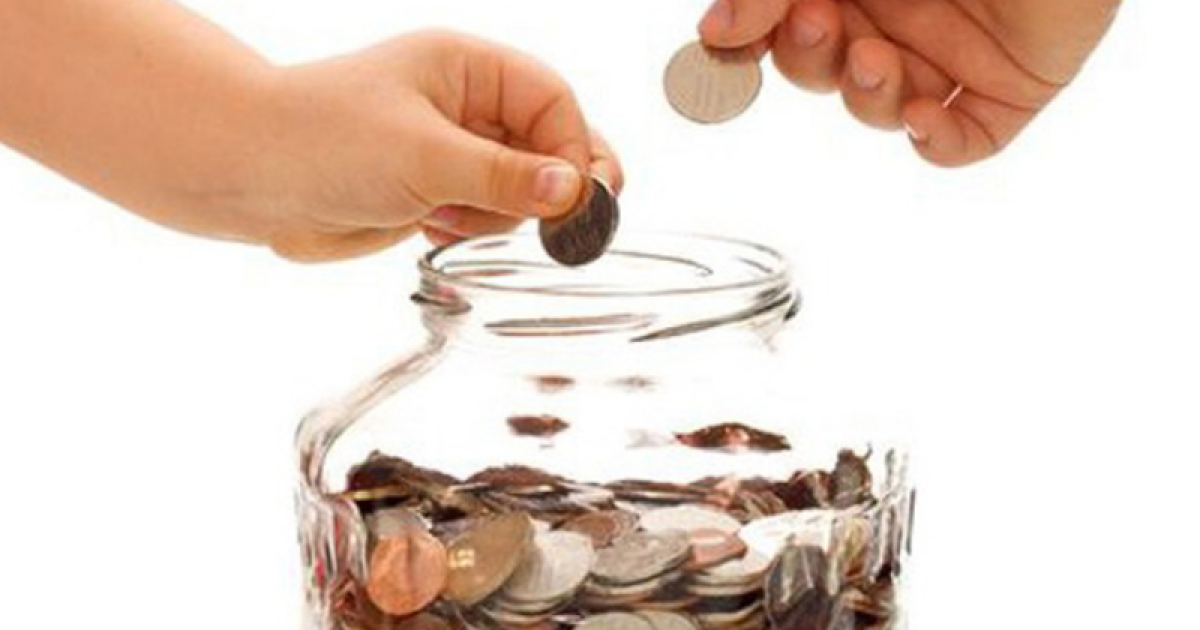
মাসের শেষে যা বাঁচে তা জমাব—এই ভাবনায় সাধারণত কিছুই জমে না। বরং আয় হাতে আসার পরপরই সাধ্যমতো একটি অঙ্ক আলাদা করে ফেলুন। ৩০ হাজার টাকা আয়ের কেউ মাসে ৫০০ টাকা সরিয়ে রাখলে বছরে ৬ হাজার, ১ হাজার টাকা রাখলে ১২ হাজার টাকা জমবে। অঙ্ক ছোট হলেও এতে জমানোর অভ্যাস তৈরি হয়। মূল লক্ষ্য হওয়া উচিত নতুন ঋণ না করে নিয়মিত কিছু টাকা সরিয়ে রাখা।
বাজারে যাওয়ার আগে তালিকা করুন, সপ্তাহের খাবারের পরিকল্পনা রাখুন, কয়েক দোকানে দাম মিলিয়ে নিন, মৌসুমি ফল-সবজি কিনুন এবং ছাড়ের বিজ্ঞাপন দেখে অকারণে বাড়তি পণ্য কিনবেন না। তবে পুষ্টিকর খাবার, প্রয়োজনীয় চিকিৎসা বা সন্তানের পড়াশোনার খরচে হাত দেওয়া ঠিক নয়; কমাতে হবে অপচয়, জরুরি চাহিদা নয়।
চাকরি চলে যাওয়া, অসুস্থতা বা আয় কমে যাওয়ার মতো সময়ে সঞ্চয়ই প্রথম ভরসা। তাই প্রথমে ৫ হাজার টাকার একটি জরুরি তহবিল গড়ুন, পরে তা ১০ হাজার ও আরও বাড়ান। দীর্ঘ মেয়াদে তিন থেকে ছয় মাসের অপরিহার্য খরচের সমান অর্থ হাতে রাখার পরামর্শ দেওয়া হয়, তবে সামর্থ্য অনুযায়ী ধাপে ধাপে এগোনোই বাস্তবসম্মত। এই টাকা এমন জায়গায় রাখুন যেখান থেকে দ্রুত তোলা যায়, আর নিত্যদিনের কেনাকাটায় খরচ করবেন না।
উচ্চ সুদের ঋণ, ক্রেডিট কার্ডের বকেয়া ও কিস্তিতে কেনাকাটা ভবিষ্যতের আয় কমিয়ে দেয়। তাই ঋণ নেওয়ার আগে ভাবুন কিস্তি মেটানোর সামর্থ্য আছে কি না। আগের ঋণ থাকলে সুদ, কিস্তি ও মেয়াদ লিখে রাখুন এবং বাড়তি টাকা থাকলে আগে উচ্চ সুদের ঋণ কমান। তবে সব টাকা ঋণ শোধে দিয়ে হাত একেবারে খালি রাখাও ঝুঁকির; তহবিল ও ঋণ শোধের মধ্যে ভারসাম্য দরকার।
আর্থিক পরিকল্পনায় ৫০/৩০/২০ নামে একটি পরিচিত নিয়ম আছে: কর-পরবর্তী আয়ের ৫০ শতাংশ প্রয়োজনে, ৩০ শতাংশ পছন্দের খাতে, ২০ শতাংশ সঞ্চয় ও ঋণ শোধে। কিন্তু যাদের আয়ের প্রায় সবটাই ভাড়া, খাবার ও চিকিৎসায় যায়, তাদের জন্য এটি বাস্তবসম্মত নয়। একে বাধ্যতামূলক না ভেবে দিকনির্দেশনা হিসেবে নিন; ৫ শতাংশ দিয়ে শুরু করলেও চলে, আয় বাড়লে হার বাড়ানো যাবে।
জমানো অর্থ নিরাপদ জায়গায় রাখা জরুরি, যেখান থেকে প্রয়োজনে পাওয়া যায়। জরুরি তহবিলের জন্য সহজে তোলা যায় এমন হিসাব ভালো; দীর্ঘ মেয়াদে ব্যাংক আমানত বা উপযুক্ত সঞ্চয়পণ্য ভাবা যায়। কিছু বেছে নেওয়ার আগে মুনাফার হার, কর, ফি, মেয়াদ, মেয়াদের আগে তোলার শর্ত ও প্রতিষ্ঠানের নির্ভরযোগ্যতা যাচাই করুন, আর শুধু বেশি মুনাফার লোভে সিদ্ধান্ত নেবেন না।
সবার পক্ষে সঞ্চয় সমান সহজ নয়। কারও আয় সীমিত, কারও পোষ্য বেশি, কারও আবার চিকিৎসা বা ঋণের চাপ আছে। তাই জমাতে না পারার দায় শুধু ব্যক্তির খরচের অভ্যাসে চাপানো যায় না; আয়বৃদ্ধি, স্থিতিশীল কাজ ও মূল্যস্ফীতির সঙ্গে মানানসই মজুরিও নিরাপত্তার জন্য জরুরি।
তবু হিসাব রাখা, বাড়তি খরচ কমানো, আয়ের পরপরই কিছু আলাদা করা আর জরুরি তহবিল গড়া—এই অভ্যাসগুলো ঝুঁকি কমাতে পারে। শুরুতেই বড় সম্পদ গড়া লক্ষ্য নয়; লক্ষ্য এমন এক আর্থিক ভিত্তি, যা হঠাৎ বিপদে ধার করার প্রয়োজন কমায়। খরচ যতই বাড়ুক, সাধ্যের মধ্যে নিয়মিত জমানোই নিরাপত্তার প্রথম পদক্ষেপ।